Épargne et investissement
Investissement, épargne et planification financière : par où commencer?
Mettez vos priorités dans le bon ordre avant de choisir un compte ou un placement.
Dans cet article · 11 sections
Quand on commence à vouloir mieux gérer son argent, la difficulté n’est pas toujours le manque de motivation. Souvent, c’est plutôt le trop-plein d’options. Entre le CELI, le REER, le CELIAPP, le REEE, les placements, les fonds d’urgence, les dettes, la retraite et les projets à moyen terme, plusieurs personnes finissent par remettre leurs décisions à plus tard ou à ouvrir un produit sans être certaines qu’il correspond réellement à leur situation.
La bonne nouvelle, c’est qu’on n’a pas besoin d’être expert pour mieux commencer. Il faut surtout remettre les choses dans le bon ordre. L’Autorité des marchés financiers recommande d’abord de faire le point sur sa situation, d’établir un budget mensuel, de préciser ses objectifs financiers et d’épargner le plus tôt possible. Autrement dit, avant de chercher du rendement, il faut clarifier à quoi l’argent doit servir, à quel moment il pourrait être nécessaire et quel niveau de risque on peut réellement accepter.
La planification financière sert précisément à relier ces décisions entre elles : protéger son équilibre financier, absorber les imprévus, préparer ses projets et, au besoin, mieux comprendre où la protection du revenu devrait aussi entrer dans l’équation. Elle ne consiste pas seulement à choisir un compte ou un produit, mais à organiser plusieurs priorités en même temps : protéger son équilibre financier, absorber les imprévus, préparer un achat important, penser à la retraite, financer les études d’un enfant ou réduire certaines vulnérabilités. Plus cette logique d’ensemble est claire, plus les décisions d’épargne et d’investissement deviennent cohérentes.
Avant d’investir : mettre de l’ordre dans ses priorités financières
Avant de chercher le meilleur placement, il faut d’abord répondre à une question plus simple : à quoi cet argent doit-il servir? L’AMF recommande de commencer par un bilan financier, un budget et des objectifs précis. Cette étape paraît de base, mais elle change tout. Une personne qui veut constituer une mise de fonds dans quelques années n’a pas les mêmes besoins qu’une personne qui prépare sa retraite à long terme ou qu’un parent qui veut épargner pour les études d’un enfant. Quand l’objectif n’est pas clair, on risque surtout de choisir un mauvais véhicule ou de devoir retirer son argent au mauvais moment.
 Agrandir ↗
Le fonds d’urgence
Il faut ensuite distinguer ce qui relève de la sécurité financière immédiate de ce qui relève de la croissance à plus long terme. GetSmarterAboutMoney rappelle qu’un fonds d’urgence sert à couvrir les imprévus sans devoir s’endetter ou liquider d’autres actifs dans la précipitation. Le repère général proposé est d’avoir assez d’épargne pour couvrir de trois à six mois de dépenses essentielles, tout en reconnaissant que le bon montant dépend du revenu, des charges fixes et de la réalité familiale de chacun. Cet argent doit rester accessible et stable.
Les dettes
La question des dettes doit aussi être regardée avec lucidité. L’AMF rappelle que réduire l’endettement peut faire partie d’une stratégie d’épargne, notamment parce que cela permet de payer moins d’intérêts et de dégager plus de marge de manœuvre. Avant d’investir, il vaut donc la peine de vérifier si la priorité immédiate devrait plutôt être de stabiliser le budget, de bâtir un coussin minimal ou de réduire une dette coûteuse. Dans bien des cas, cette étape améliore davantage la santé financière qu’un placement commencé trop vite.
Épargner ou investir : ce n’est pas la même chose
On utilise souvent ces deux mots comme s’ils étaient interchangeables, alors qu’ils ne répondent pas à la même logique. Épargner sert surtout à préserver une somme pour qu’elle reste disponible et relativement stable. Investir consiste davantage à accepter un certain niveau de variation dans le temps en échange d’un potentiel de croissance supérieur. La différence est importante, parce qu’elle influence à la fois le choix du compte, du produit et du niveau de risque.
Épargne accessible
Si l’objectif est proche ou incertain, l’épargne accessible prend généralement le dessus. C’est le cas d’un fonds d’urgence, d’un coussin pour des dépenses imprévues ou d’un montant destiné à un projet prévu dans quelques mois ou quelques années seulement. GetSmarterAboutMoney rappelle que l’argent destiné aux urgences doit rester facile d’accès et protégé contre les mauvaises surprises, justement pour éviter qu’un imprévu ne force une décision financière précipitée.
Investissement à long terme
L’investissement devient plus pertinent lorsque l’horizon est assez long et que la situation financière est suffisamment stable pour absorber la volatilité. C’est là que la notion de profil investisseur prend toute son importance. L’AMF explique que ce profil doit tenir compte de la situation financière, des objectifs, de la tolérance au risque et du niveau de connaissance. Elle rappelle aussi qu’un outil de profil ne remplace pas l’analyse d’un représentant autorisé. Autrement dit, la vraie question n’est pas seulement de savoir si l’on veut du rendement, mais si l’on est réellement en mesure de traverser les variations normales d’une stratégie de placement sans dévier de son objectif.
Quelques exemples rendent cette distinction plus concrète. Une mise de fonds prévue dans deux ans, une réserve pour des réparations imprévues ou une somme destinée à couvrir une période plus fragile relèvent davantage de l’épargne que de l’investissement. À l’inverse, un objectif comme la retraite dans vingt ou vingt-cinq ans peut souvent tolérer une stratégie davantage orientée vers la croissance. Le bon réflexe n’est donc pas de chercher le produit qui semble offrir le meilleur rendement, mais de choisir le niveau de stabilité ou de fluctuation que l’objectif permet réellement.
Les grands comptes à connaître avant de choisir un placement
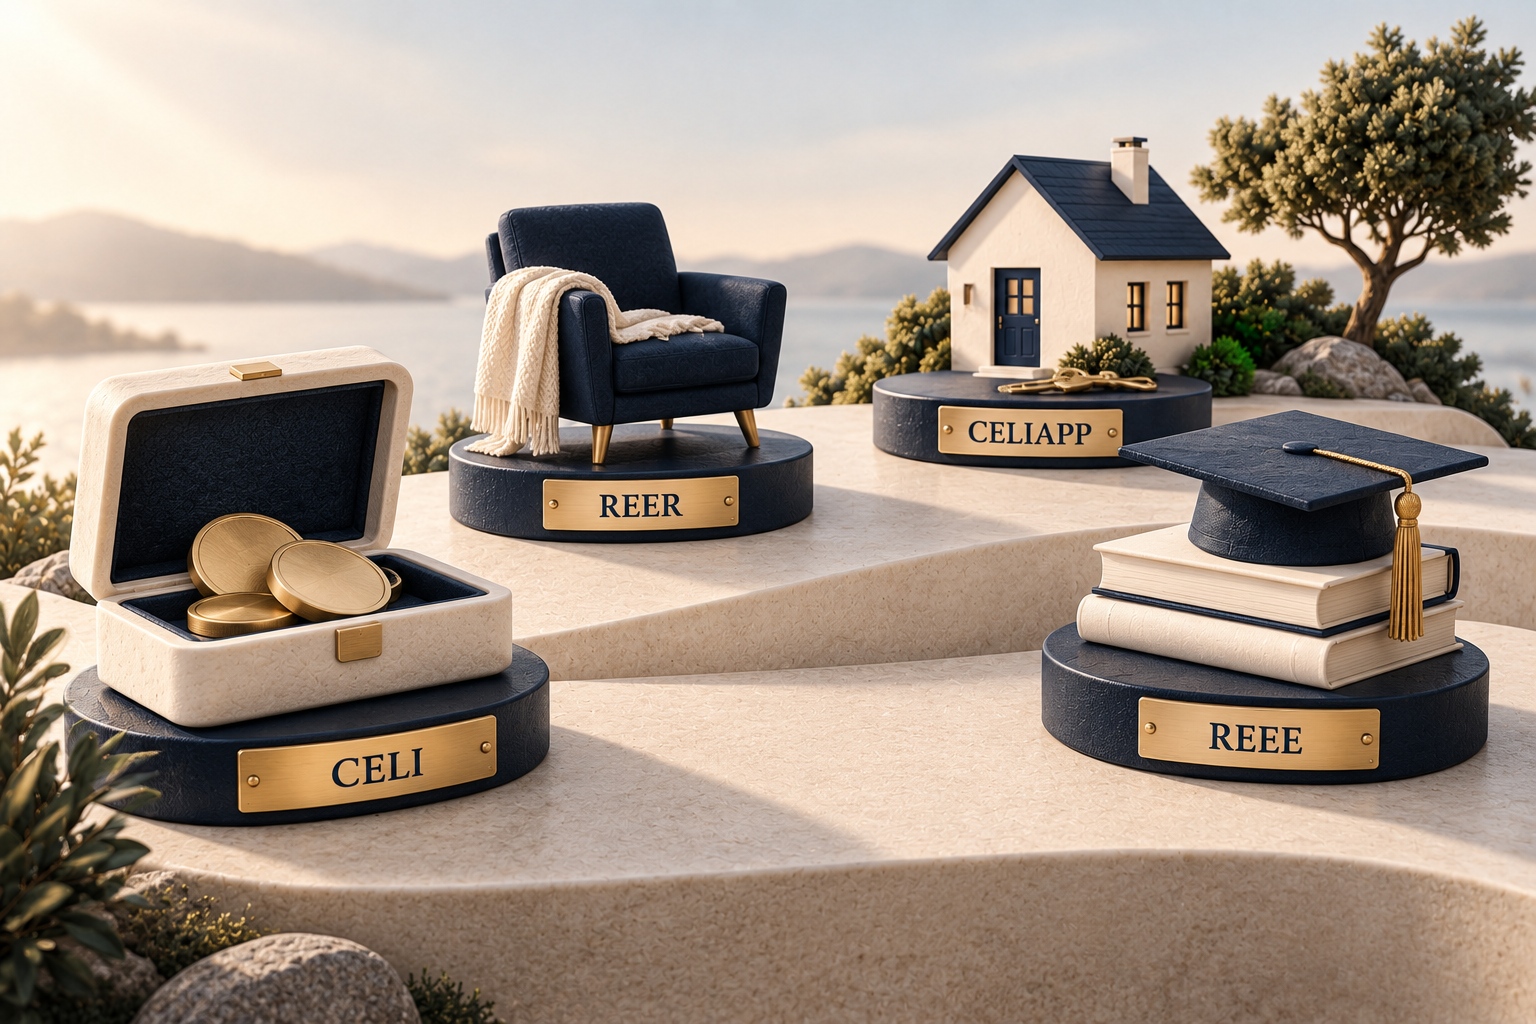
Quand on commence, on pense souvent d’abord au produit : fonds, portefeuille, rendement, garanti ou non. Pourtant, avant même de choisir le placement, il faut comprendre dans quel compte il sera détenu. Les régimes enregistrés ne servent pas tous le même objectif, et cette différence a un impact concret sur la fiscalité, la flexibilité et le moment où l’argent sera utilisé.
 Agrandir ↗
CELI
Le CELI demeure l’un des comptes les plus souples pour beaucoup d’épargnants. En 2026, le plafond annuel de cotisation est de 7 000 $, et l’ARC rappelle qu’il faut toujours vérifier ses droits réels avant de cotiser, notamment dans Mon dossier et à partir des renseignements de son institution financière. Elle précise aussi que les droits récupérés à la suite d’un retrait reviennent l’année suivante, et qu’une cotisation excédentaire peut entraîner un impôt de 1 % par mois sur l’excédent le plus élevé du mois. Pour quelqu’un qui veut conserver une certaine liberté de retrait ou faire croître une épargne sans alourdir son revenu imposable, le CELI garde donc une grande valeur.
REER
Le REER répond à une logique différente. Il prend généralement plus de sens lorsque l’avantage fiscal devient un vrai levier dans la stratégie globale, notamment en vue de la retraite. L’ARC rappelle que le maximum déductible dépend notamment de 18 % du revenu gagné de l’année précédente, sous réserve des plafonds applicables, et que le plafond REER en dollars est de 33 810 $ pour 2026. Dans les faits, le REER n’est pas automatiquement meilleur que le CELI : tout dépend du revenu, du moment où la déduction est réellement avantageuse et de la place que la retraite occupe dans la planification financière.
CELIAPP
Le CELIAPP mérite aussi une attention particulière pour les personnes qui visent l’achat d’une première propriété. Le gouvernement du Canada rappelle que ce compte permet jusqu’à 8 000 $ de cotisations annuelles déductibles, dans une limite à vie de 40 000 $. En 2026, les exemples de l’ARC montrent aussi un droit de participation de 8 000 $ pour l’année, avec possibilité d’utiliser une portion inutilisée selon les règles prévues. Pour un premier acheteur admissible, le CELIAPP peut donc occuper une place importante très tôt dans le parcours.
REEE
Le REEE, de son côté, répond à un objectif beaucoup plus précis : financer les études d’un enfant avec l’appui des programmes d’épargne-études. Le gouvernement du Canada indique que la Subvention canadienne pour l’épargne-études de base correspond à 20 % des cotisations annuelles, jusqu’à 500 $ par année par bénéficiaire, avec un plafond à vie de 7 200 $. Il rappelle aussi que certaines prestations provinciales peuvent s’ajouter pour les enfants admissibles, y compris au Québec. Pour les familles qui veulent structurer tôt cet objectif, le REEE peut devenir un outil très pertinent.
En pratique, il n’existe pas un seul meilleur compte. Le bon choix dépend surtout du rôle que l’argent doit jouer, tout comme certaines décisions de protection, par exemple lorsqu’on compare une assurance vie pure à une solution plus mêlée à une logique d’accumulation. Lorsqu’on veut de la flexibilité, le CELI est souvent un bon point de départ. Quand la déduction fiscale devient particulièrement intéressante, le REER peut prendre plus de place. Pour un projet d’achat admissible, le CELIAPP mérite d’être évalué tôt. Et lorsqu’on veut épargner pour les études d’un enfant, le REEE prend naturellement sa place. Une bonne planification financière ne consiste pas à choisir le compte le plus populaire, mais celui qui convient le mieux à l’objectif poursuivi.
Comment savoir quel type de placement vous convient
Le bon placement n’est pas celui qui semble le plus performant sur papier. C’est celui qui correspond réellement à votre objectif, à votre horizon, à votre situation financière et à votre tolérance au risque. L’AMF rappelle d’ailleurs qu’un profil d’investisseur doit tenir compte de plusieurs éléments à la fois, notamment la situation financière et personnelle, les objectifs, les connaissances en matière de placement et la capacité à accepter les fluctuations. Son outil de profil investisseur peut servir de repère, mais il ne remplace pas l’analyse d’un représentant autorisé.
Votre capacité à prendre un risque
Il faut aussi distinguer la capacité financière de prendre un risque et la capacité émotionnelle de le supporter. Sur le plan théorique, une personne peut avoir un horizon long et des revenus stables, donc être en mesure d’assumer davantage de volatilité. En pratique, si une baisse de marché la pousse à retirer son argent trop vite ou à abandonner sa stratégie, ce niveau de risque n’était probablement pas bien calibré. Chercher du rendement n’a de sens que si l’on peut réellement traverser les périodes plus instables sans compromettre son objectif.
Comprendre le produit
Un autre point souvent sous-estimé concerne la compréhension du produit choisi. Il n’est pas nécessaire de maîtriser tous les détails techniques d’un placement, mais il faut au minimum savoir à quoi il sert, quels sont ses principaux risques, dans quelles conditions l’argent peut être retiré et ce qui pourrait nuire au résultat attendu. Plus un produit est mal compris au départ, plus il devient difficile de prendre de bonnes décisions lorsque le contexte change ou que les marchés deviennent nerveux. Cette base est essentielle pour éviter d’investir dans quelque chose qui ne correspond pas vraiment à sa réalité.
Les frais, les documents et les détails qu’il ne faut pas négliger
Beaucoup d’épargnants se concentrent presque uniquement sur le rendement potentiel, alors que les frais ont un impact direct sur le résultat net. L’AMF explique que les frais de gestion couvrent notamment l’administration, la gestion de portefeuille, le marketing et, dans certains cas, les commissions versées aux conseillers. Pour les fonds communs de placement, ces frais de gestion se situent généralement entre 1 % et 3 %. Même lorsqu’ils paraissent modestes, ils peuvent réduire sensiblement le rendement à long terme.
Comprendre les frais
Les frais ne rendent pas automatiquement un produit mauvais, mais ils doivent être compris et mis en relation avec la valeur réelle du service offert. Ce qui compte, ce n’est pas seulement le pourcentage affiché, mais ce qu’il représente concrètement sur plusieurs années, surtout lorsque l’on investit de façon régulière. L’important est donc de comparer non seulement les produits, mais aussi les coûts, l’accompagnement et la clarté des explications fournies.
Lire les documents
Lorsqu’il s’agit d’un fonds, un document comme l’aperçu du fonds devient particulièrement utile. L’AMF rappelle qu’on y trouve entre autres le ratio des frais de gestion, le ratio des frais d’opérations et les frais totaux du fonds. Ce document permet de mieux comprendre ce que l’on paie réellement et d’éviter de signer sans avoir une vision claire du coût du produit. Lire ce type d’information avant d’investir est souvent beaucoup plus utile qu’on le pense.
Poser les bonnes questions
Avant de s’engager, il vaut aussi la peine de poser des questions simples et concrètes. Quels frais s’appliquent à l’achat, à la détention, au retrait ou à un changement de stratégie? Certains coûts sont-ils intégrés directement au produit ou facturés séparément? Qu’est-ce qui est inclus dans l’accompagnement proposé? Plus ces éléments sont clairs au départ, moins il y a de risque de mauvaises surprises plus tard. Cette vigilance fait partie d’une décision financière saine, au même titre que le choix du compte ou du placement.
Comment choisir un professionnel ou une solution d’accompagnement
Lorsqu’on demande de l’aide pour investir, le premier réflexe devrait être de vérifier avec qui l’on fait affaire. L’AMF indique clairement qu’il faut s’assurer que l’entreprise et la personne qui proposent un placement sont autorisées à le faire, notamment en consultant le Registre des entreprises et des individus autorisés à exercer. En Ontario, la Commission des valeurs mobilières de l’Ontario rappelle aussi qu’il faut vérifier avant d’investir, puisque les personnes et entreprises qui conseillent sur des valeurs mobilières ou en font le commerce doivent être inscrites.
 Agrandir ↗
Au-delà de l’inscription, un bon professionnel doit être capable de comprendre vos besoins et de vous expliquer clairement ses recommandations. L’AMF souligne qu’un représentant devrait prendre le temps de discuter avec vous, de bien cerner vos besoins et vos compétences en matière de placement, puis de vous aider à comprendre l’information, même lorsqu’elle est plus complexe. Si le discours repose surtout sur la pression, l’urgence ou des promesses mal expliquées, il faut redoubler de prudence.
Il est aussi utile de poser quelques questions très simples avant d’aller plus loin. Pourquoi cette solution correspond-elle à vos objectifs? Quels sont les principaux risques? Quels frais s’appliquent réellement? Quelle flexibilité aurez-vous si votre situation change? Un accompagnement sérieux ne devrait pas seulement présenter une option, mais vous permettre de comprendre pourquoi elle a du sens dans votre contexte. Cette capacité d’explication est souvent un excellent indicateur de qualité.
Enfin, la prudence reste essentielle face aux conseils financiers trouvés en ligne, surtout lorsqu’ils viennent de sources dont les compétences, les intérêts ou l’encadrement ne sont pas clairs. Vérifier l’inscription, comparer les explications et prendre le temps de comprendre le produit proposé restent des réflexes beaucoup plus fiables que de se fier à une recommandation séduisante ou à une promesse de rendement rapide. En matière d’épargne et d’investissement, la clarté et la vérification protègent souvent mieux que l’enthousiasme.
Les erreurs les plus fréquentes quand on commence
-
L’une des erreurs les plus courantes consiste à vouloir investir avant d’avoir construit une base minimale de sécurité financière. GetSmarterAboutMoney rappelle qu’un fonds d’urgence sert à absorber les imprévus sans devoir recourir immédiatement au crédit ou liquider un placement dans un mauvais contexte. Le repère souvent cité reste de trois à six mois de dépenses essentielles, mais l’idée la plus importante est surtout d’avoir une réserve adaptée à sa réalité plutôt que de commencer à investir sans aucun coussin.
-
Une autre erreur fréquente consiste à ignorer le poids réel des dettes coûteuses. Lorsqu’une partie importante du budget sert déjà à payer des intérêts élevés, notamment sur des cartes de crédit ou d’autres dettes de consommation, investir sans remettre un peu d’ordre dans cette situation peut vite devenir contre-productif. L’AMF rappelle d’ailleurs qu’épargner passe aussi par une meilleure maîtrise de l’endettement et par une gestion plus claire du budget.
-
Il est aussi risqué de choisir un compte ou un placement sans objectif précis. Un même produit ne sert pas de la même façon selon qu’on veut garder de la flexibilité, préparer la retraite, financer une première propriété ou épargner pour les études d’un enfant. Quand l’objectif reste flou, on finit souvent par choisir une solution mal adaptée, puis par remettre en question toute sa stratégie au premier imprévu. L’AMF insiste justement sur l’importance de définir ses objectifs de placement et son profil d’investisseur avant de s’engager.
-
Beaucoup de débutants tombent aussi dans le piège de copier ce qu’un proche, un collègue ou un créateur de contenu semble faire. Or, une stratégie qui paraît bonne pour quelqu’un d’autre peut être complètement inadaptée si le revenu, l’horizon, la tolérance au risque ou les besoins de liquidité ne sont pas les mêmes. L’AMF met d’ailleurs en garde contre les offres et conseils potentiellement trompeurs diffusés en ligne, notamment lorsqu’ils reposent sur des promesses simples, séduisantes ou présentées comme des “trucs secrets”.
-
Enfin, il y a l’erreur plus discrète, mais très fréquente, de vouloir aller trop vite. Chercher immédiatement le meilleur rendement, le meilleur produit ou la meilleure plateforme peut donner l’impression d’avancer, alors qu’en réalité les premières bonnes décisions sont souvent plus simples : clarifier ses priorités, sécuriser sa base, comprendre le rôle de chaque compte et s’assurer que la stratégie choisie est réellement soutenable dans le temps. C’est moins spectaculaire, mais beaucoup plus solide.
Par où commencer concrètement cette semaine
-
La meilleure façon de commencer n’est pas de chercher immédiatement le placement le plus intéressant. Il vaut mieux repartir de sa situation réelle. L’AMF recommande de faire le point sur ses finances personnelles, de bâtir un budget mensuel et de préciser ses objectifs avant d’aller plus loin. Ce simple exercice permet déjà de mieux voir ce qui relève d’un besoin urgent, d’un projet à moyen terme ou d’un objectif de long terme.
-
Un bon point de départ consiste à écrire noir sur blanc ses priorités. Faut-il d’abord bâtir un fonds d’urgence? Réduire une dette coûteuse? Préparer une mise de fonds? Commencer à investir pour la retraite? Prévoir un projet familial? Cette clarification change tout, parce qu’elle permet ensuite de choisir un compte et une stratégie qui correspondent vraiment au rôle que cet argent doit jouer.
-
Ensuite, il faut regarder si la base financière est assez stable pour commencer à investir sereinement. Si aucun coussin n’existe pour les imprévus, ou si des dettes à coût élevé absorbent déjà trop de budget, il peut être plus logique de consolider cette base d’abord. GetSmarterAboutMoney rappelle justement que l’épargne et l’investissement ne répondent pas au même besoin, et qu’il vaut souvent mieux sécuriser le court terme avant d’exposer une partie de son argent à des fluctuations.
-
Une fois cette première mise au clair faite, la prochaine étape consiste à vérifier quelles options sont réellement cohérentes avec le projet visé et avec votre profil. Pour certaines personnes, cela voudra dire commencer simplement avec une structure d’épargne claire. Pour d’autres, cela voudra dire passer à une démarche de placement plus réfléchie. L’important n’est pas d’aller vite, mais d’avancer dans le bon ordre.
FAQ
Devrais-je rembourser mes dettes avant d’investir?
Dans plusieurs situations, surtout lorsque les dettes portent des taux élevés, il peut être plus logique d’en réduire une partie avant de prioriser une stratégie d’investissement plus ambitieuse. Le bon arbitrage dépend toutefois du coût de la dette, du niveau d’épargne disponible et de vos autres objectifs financiers.
Est-ce qu’un fonds d’urgence est nécessaire avant d’investir?
Dans bien des cas, oui. GetSmarterAboutMoney recommande comme repère général de viser l’équivalent de trois à six mois de dépenses essentielles, tout en rappelant que le bon montant dépend de la situation de chacun. L’idée n’est pas d’atteindre un chiffre parfait avant toute décision, mais d’avoir une réserve suffisante pour éviter qu’un imprévu ne déstabilise le reste de votre stratégie.
Comment savoir si un placement me convient?
Un placement devrait être choisi en fonction de vos objectifs, de votre horizon, de votre situation financière, de votre tolérance au risque et de votre niveau de connaissance. L’AMF rappelle qu’un profil d’investisseur ne se résume pas à une simple envie de rendement. Il faut aussi tenir compte de sa capacité réelle à supporter les fluctuations.
Est-ce que je peux avoir un CELI et un REER en même temps?
Oui. Dans plusieurs situations, ces comptes peuvent même jouer des rôles différents au sein d’une même planification financière. L’essentiel n’est pas d’en choisir un seul par principe, mais de comprendre à quel objectif chacun répond.
Faut-il attendre d’être très bon en finance avant d’investir?
Non, mais il faut comprendre la logique de base de ce que l’on fait. L’AMF insiste sur l’importance de définir ses objectifs et son profil avant d’investir, et rappelle qu’un investisseur doit être suffisamment informé pour comprendre le sens de la démarche qu’il entreprend.
Comment vérifier si un conseiller ou une entreprise est autorisé?
Au Québec, l’AMF met à disposition un registre permettant de vérifier si une entreprise ou une personne est autorisée à offrir certains produits ou services financiers. En Ontario, la Commission des valeurs mobilières rappelle aussi qu’il faut vérifier avant d’investir. Ce réflexe simple reste l’un des meilleurs moyens de se protéger.
Conclusion
Bien commencer en épargne et en investissement, ce n’est pas trouver un produit miracle ni essayer de tout optimiser d’un seul coup. C’est d’abord mettre de l’ordre dans ses priorités, distinguer le court terme du long terme, choisir un compte adapté à l’objectif poursuivi et adopter un niveau de risque réellement soutenable, sans perdre de vue que certaines priorités familiales ou successorales peuvent aussi justifier une réflexion parallèle sur l’assurance vie. Plus cette base est claire, plus les décisions suivantes deviennent simples, cohérentes et durables.
Temple Guard peut vous aider à clarifier vos priorités, comparer vos options et bâtir une stratégie d’épargne et de placement adaptée à votre réalité, avec une approche humaine, structurée et facile à comprendre.
Sources et références
-
GetSmarterAboutMoney — Preparing for financial emergencies
-
Canada.ca — Compte d’épargne libre d’impôt pour l’achat d’une première propriété
-
Canada.ca — Déductions fiscales pour les cotisations à un CELIAPP
-
Canada.ca — Subvention canadienne pour l’épargne-études
-
AMF — Registre des entreprises et des individus autorisés à exercer
-
OSC — Check before you invest
Faites le point sur vos besoins
Vous souhaitez comparer vos options selon votre situation? Échangez avec l’équipe Temple Guard.
Pour aller plus loin
Infolettre
Vous avez aimé cet article ?
Recevez les prochains par courriel, avec nos conseils pour comparer vos assurances et planifier votre épargne.