Protection du revenu
Protection du revenu : invalidité et maladies graves
Comprendre les protections qui peuvent soutenir votre budget lorsque la santé interrompt le travail.
Dans cet article · 10 sections
Quand on pense à se protéger financièrement, on pense souvent d’abord à l’assurance vie, à l’assurance auto ou à l’assurance habitation, bref, aux protections du quotidien qu’on compare le plus souvent avant même de réfléchir à son revenu. Pourtant, pour bien des ménages, le vrai point de fragilité est ailleurs : la capacité de maintenir un revenu lorsque la santé vient interrompre le travail, ou la capacité d’absorber le choc financier d’un diagnostic sérieux. C’est précisément là qu’entrent en jeu l’assurance invalidité et l’assurance maladies graves. Ces protections touchent toutes deux à la santé, mais elles ne répondent pas au même besoin et ne jouent pas le même rôle dans un plan financier.
Un arrêt de travail de quelques mois ou un diagnostic important ne crée pas seulement un problème médical. Il crée souvent un problème de trésorerie. L’hypothèque ou le loyer, l’épicerie, le transport, les paiements de dettes et les dépenses liées aux enfants continuent d’exister, même lorsque le revenu diminue. Beaucoup de gens découvrent trop tard que leur couverture actuelle protège partiellement une situation, sans réellement sécuriser l’ensemble de leur budget. C’est pourquoi la protection du revenu mérite une réflexion distincte, structurée et adaptée à la réalité du ménage.
Au Canada, les enjeux liés à l’incapacité de travail sont loin d’être marginaux. Statistique Canada indiquait qu’en 2022, près du quart des adultes d’âge actif vivaient avec une incapacité, ce qui montre à quel point les limitations fonctionnelles peuvent avoir un impact réel sur la vie professionnelle et financière. Dans ce contexte, comparer les protections disponibles ne relève pas du luxe, mais d’une gestion prudente du risque. Le bon réflexe n’est pas de chercher automatiquement la police la moins chère, mais de comprendre ce que chaque produit couvre, ce que l’on possède déjà et ce qu’il manque réellement pour protéger son équilibre financier.
Pourquoi la protection du revenu mérite une vraie réflexion
Perdre temporairement ou durablement la capacité de travailler peut fragiliser un budget beaucoup plus vite qu’on l’imagine. Même un ménage relativement bien organisé peut se retrouver sous pression lorsque le revenu baisse alors que les charges fixes, elles, demeurent inchangées. Loyer ou hypothèque, alimentation, assurances, transport, paiements de dettes et dépenses familiales ne disparaissent pas parce qu’un arrêt de travail survient. C’est pour cette raison que l’assurance invalidité doit être comprise comme un outil de continuité financière, et non comme une protection accessoire réservée à certains profils professionnels.
 Agrandir ↗
L’assurance maladies graves répond à une logique différente, mais tout aussi importante. Elle ne vise pas d’abord à remplacer un salaire mensuel. Elle sert plutôt à verser un montant forfaitaire lorsqu’un diagnostic couvert survient, afin d’offrir une marge de manœuvre financière dans une période souvent instable. Cette somme peut aider à absorber des dépenses immédiates, à alléger la pression sur l’épargne, à compenser une baisse temporaire d’activité ou simplement à donner de l’oxygène financier au moment où l’incertitude est la plus forte. Pour plusieurs familles, cette souplesse peut faire une vraie différence.
Invalidité et maladies graves : deux protections, deux fonctions
Assurance invalidité
L’assurance invalidité et l’assurance maladies graves sont souvent associées parce qu’elles touchent toutes deux à la santé. Pourtant, sur le plan financier, elles n’ont ni le même déclencheur ni le même objectif. L’assurance invalidité vise essentiellement l’incapacité de travailler. Lorsqu’une maladie ou un accident empêche une personne d’exercer son emploi, le contrat peut prévoir le versement de prestations destinées à compenser une partie de la perte de revenu pendant une période déterminée. La logique est donc celle d’un soutien continu, arrimé à l’incapacité de gagner sa vie normalement.
Assurance maladies graves
L’assurance maladies graves fonctionne autrement. Elle repose généralement sur le diagnostic d’une maladie couverte au contrat et non sur l’incapacité générale à exercer un emploi. Lorsque les conditions prévues sont remplies, l’assureur verse habituellement un montant forfaitaire. Ce n’est pas un revenu mensuel de remplacement, mais une somme unique que l’assuré peut utiliser selon ses besoins. Cette différence change complètement la nature de la protection. L’une vise surtout la continuité du revenu; l’autre vise surtout la capacité d’absorber un choc financier important sans devoir justifier l’utilisation des fonds au mois le mois.
Deux situations permettent de bien comprendre cette distinction. Une personne peut recevoir le diagnostic d’une maladie grave couverte tout en continuant à travailler pendant un certain temps; dans ce cas, une prestation forfaitaire peut l’aider à couvrir certaines dépenses ou à réduire la pression financière sans qu’il y ait nécessairement invalidité au sens du contrat. À l’inverse, une personne peut devenir incapable de travailler à la suite d’une blessure, d’un trouble chronique ou d’une condition qui n’ouvre pas droit à une prestation de maladies graves, mais qui donne accès à une réclamation en invalidité. C’est précisément pour cette raison qu’il ne faut pas traiter ces protections comme de simples équivalents.
Comment fonctionne l’assurance invalidité
À première vue, l’assurance invalidité semble simple : si vous ne pouvez plus travailler, une prestation est versée. En réalité, c’est souvent l’un des produits où les nuances de contrat comptent le plus. Tout commence par la définition même de l’invalidité. Selon les contrats, il peut s’agir de l’incapacité d’exercer son emploi habituel, ou de l’incapacité d’occuper tout emploi pour lequel on est qualifié ou qu’on pourrait raisonnablement exercer. Cette distinction est majeure, parce qu’elle peut changer de façon concrète l’accès à la prestation et la durée pendant laquelle elle sera versée.
 Agrandir ↗
Le délai de carence
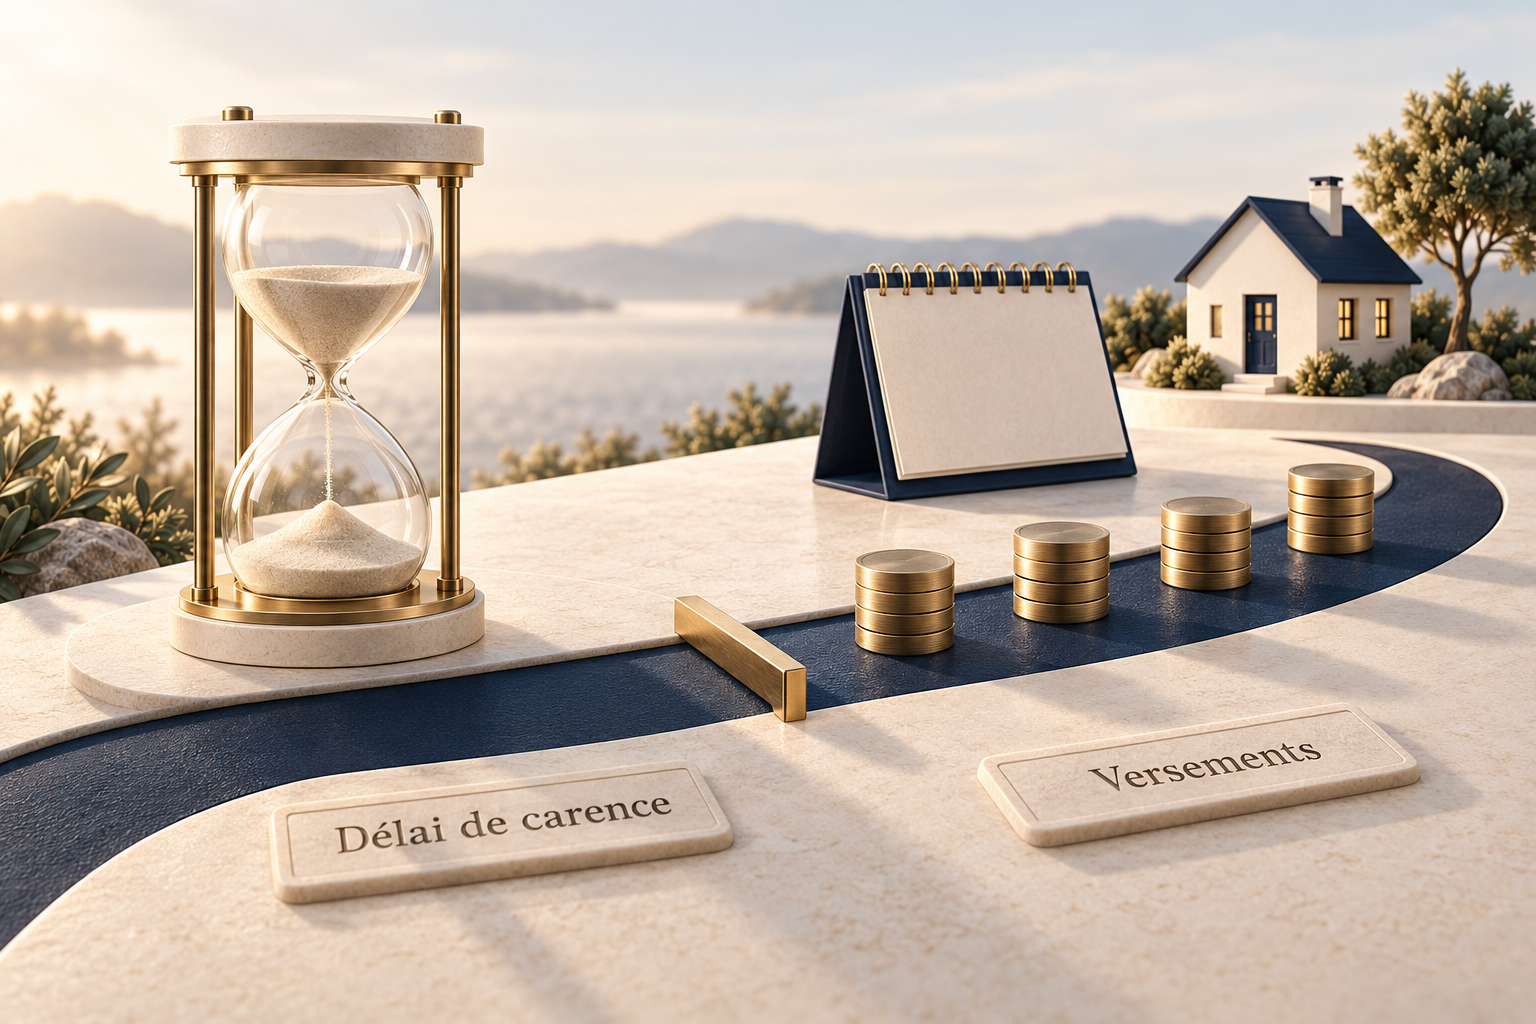
Le délai de carence est un autre élément central. Il s’agit de la période pendant laquelle la personne est invalide, mais ne reçoit pas encore de prestations d’assurance. Ce détail, souvent sous-estimé, influence directement le niveau de liquidités qu’un ménage doit être capable d’absorber au début d’un arrêt de travail. Dans certains cas, des journées de maladie payées ou un régime collectif de courte durée peuvent aider à traverser cette période. Dans d’autres, il faut compter sur l’épargne, sur d’autres protections existantes ou, si les conditions sont remplies, sur certaines prestations publiques temporaires.
La durée de la protection
La durée de la protection mérite elle aussi une attention particulière. Une couverture courte durée et une couverture longue durée ne répondent pas au même besoin. La première peut aider à traverser une interruption de travail plus limitée, tandis que la seconde vise les situations où le retour au travail est plus incertain ou repoussé dans le temps. Même lorsqu’un contrat prévoit un bon pourcentage de remplacement du revenu, il faut encore vérifier si ce montant permet réellement de couvrir les dépenses fixes du ménage. Sur papier, une prestation correspondant à 60 % ou 70 % du revenu peut sembler rassurante. En pratique, si les coûts incompressibles absorbent déjà une grande partie du budget, l’écart à combler peut rester important.
Collective ou individuelle
Il faut enfin distinguer assurance collective et assurance individuelle. Une assurance collective peut constituer une très bonne base, mais elle n’est pas toujours suffisante ni entièrement adaptée à la réalité de la personne assurée. Le niveau de couverture, la durée des prestations, la définition d’invalidité, la fiscalité possible des montants reçus et la dépendance au maintien de l’emploi doivent tous être pris en compte. Une assurance individuelle peut parfois servir à compléter un régime existant ou à bâtir une protection plus stable lorsque la couverture collective est absente, limitée ou peu flexible. L’important n’est pas seulement de savoir si une assurance existe, mais de comprendre ce qu’elle protège réellement, à partir de quand et dans quelles limites.
Comment fonctionne l’assurance maladies graves
L’assurance maladies graves repose sur une logique différente de celle de l’assurance invalidité. Ici, il n’est pas d’abord question d’incapacité générale à travailler, mais d’un diagnostic précis prévu au contrat. Lorsqu’une maladie couverte est diagnostiquée et que les conditions établies par la police sont respectées, l’assureur verse habituellement un montant forfaitaire. Cette somme n’est pas versée sous forme de revenu mensuel. Elle est généralement payée en une seule fois, ce qui donne à l’assuré une liberté d’utilisation beaucoup plus grande.
 Agrandir ↗
L’utilisation du montant reçu
C’est précisément cette souplesse qui distingue le produit. Le montant reçu peut servir à couvrir des dépenses qui n’entrent pas toujours dans la logique d’un simple remplacement de salaire : traitements ou suivis non couverts, déplacements, adaptation temporaire du rythme de travail, aide à domicile, répit pour le conjoint, remboursement accéléré de certaines dettes ou simple stabilisation des finances pendant une période plus lourde. Pour plusieurs ménages, cette flexibilité peut être presque aussi importante que le montant lui-même, parce qu’elle permet de traverser une période incertaine sans devoir réorganiser tout le budget dans l’urgence.
Les conditions couvertes
Il faut toutefois éviter une erreur fréquente : croire que toutes les assurances maladies graves se ressemblent. En réalité, les maladies couvertes, leurs définitions, les conditions de versement et les limites applicables varient d’un contrat à l’autre. Deux protections qui semblent comparables sur le plan marketing peuvent offrir une portée très différente au moment d’une réclamation. C’est pourquoi il faut regarder au-delà du nom du produit et vérifier ce qui est réellement couvert, dans quelles circonstances, et selon quelles définitions.
Ce que vous avez peut-être déjà sans le réaliser
Avant de souscrire une nouvelle protection, il vaut la peine de faire un inventaire sérieux de ce qui existe déjà. Beaucoup de gens pensent ne pas être couverts, alors qu’ils ont déjà certaines protections par l’entremise de leur employeur, d’un régime collectif, d’une assurance de prêt, d’une assurance vie déjà en place ou d’un autre contrat personnel qu’ils n’ont jamais vraiment comparé dans son ensemble. Le vrai enjeu n’est pas seulement de savoir si une couverture existe, mais de comprendre ce qu’elle protège exactement, à partir de quand elle s’applique, pendant combien de temps elle dure et dans quelles limites elle peut réellement aider le budget.
L’assurance collective
La première zone à vérifier est souvent l’assurance collective au travail. Plusieurs régimes comprennent des protections en invalidité, parfois à court terme, parfois à plus long terme. Cette couverture peut représenter une très bonne base, mais elle n’est pas automatiquement suffisante. Il faut regarder le niveau réel de remplacement du revenu, la durée des prestations, la définition retenue pour l’invalidité, ainsi que la question fiscale selon la façon dont les primes sont payées. Une couverture collective peut rassurer sur papier, tout en laissant un écart important lorsqu’on la compare aux dépenses fixes réelles du ménage.
Les régimes publics
La deuxième zone à examiner concerne les régimes publics et les mesures temporaires qui peuvent entrer en jeu lors d’un arrêt de travail. Certaines prestations gouvernementales peuvent offrir un soutien partiel dans des situations précises, mais elles ne remplacent pas nécessairement une stratégie complète de protection du revenu. Leur durée est limitée, les critères d’admissibilité sont précis et les montants versés ne correspondent pas toujours au niveau de vie habituel de la personne assurée. Autrement dit, elles peuvent aider à traverser une période difficile, sans pour autant suffire à protéger l’ensemble de l’équilibre financier.
Les protections liées à un prêt
La troisième zone oubliée est l’assurance rattachée à un prêt ou à une hypothèque. Ce type de protection peut parfois contribuer à couvrir une partie d’un engagement financier précis, mais il ne remplace pas une couverture globale du revenu. Une assurance liée à l’hypothèque peut aider à protéger le paiement du prêt, sans nécessairement protéger les autres dépenses du foyer. C’est là qu’un faux sentiment de sécurité peut s’installer. On croit être protégé parce qu’une dette est partiellement couverte, alors que le reste du budget demeure très exposé.
Avant de conclure que vous êtes bien protégé ou insuffisamment couvert, il faut donc dresser un portrait simple mais complet : protection collective au travail, jours de maladie payés, programmes gouvernementaux possibles, assurance de prêt, épargne disponible et protections déjà détenues à titre individuel. Très souvent, le problème n’est pas l’absence totale de couverture. C’est plutôt le fait que plusieurs morceaux existent sans former une stratégie cohérente, claire et suffisante pour protéger réellement le revenu du ménage.
Comment choisir une protection adaptée à votre réalité
Le bon choix ne commence pas par le produit, mais par l’écart financier réel à protéger, une logique qui rejoint directement les bases d’une bonne planification financière. Autrement dit, si votre revenu baissait fortement pendant plusieurs mois ou même plusieurs années, combien manquerait-il pour continuer à payer vos dépenses essentielles sans désorganiser le reste de votre situation? Cette question est plus utile que la simple recherche de la prime la plus basse, parce qu’elle force à regarder la réalité financière telle qu’elle est : obligations mensuelles, niveau d’endettement, marge de manœuvre, épargne disponible et dépendance à un ou deux revenus.
 Agrandir ↗
Une façon simple d’aborder cette réflexion consiste à répondre à trois questions. Quelles dépenses doivent absolument continuer d’être payées chaque mois? Quelles sommes continueraient d’entrer si vous cessiez temporairement ou durablement de travailler? Et pendant combien de temps devriez-vous être capable d’absorber l’écart sans fragiliser le reste de votre plan financier? À partir de là, la comparaison des protections devient beaucoup plus utile, parce qu’elle repose sur un besoin concret et non sur une impression générale ou sur un discours commercial.
Pour un salarié
Pour un salarié qui bénéficie déjà d’un régime collectif solide, l’enjeu n’est pas toujours d’ajouter immédiatement une autre assurance. Il peut d’abord être plus pertinent de vérifier si la couverture actuelle remplace une part suffisante du revenu, si elle dure assez longtemps et si elle demeure cohérente avec les dépenses fixes du ménage. Dans certains cas, le vrai besoin consiste à combler une lacune précise. Dans d’autres, la protection collective offre déjà une base acceptable et le besoin se situe davantage du côté d’un coussin d’épargne ou d’une couverture complémentaire ciblée.
Pour un travailleur autonome
Pour un travailleur autonome, la réflexion est souvent plus directe. Lorsqu’il n’y a pas d’employeur pour offrir une protection collective, la stabilité financière dépend plus étroitement de la capacité personnelle à continuer de travailler. Un arrêt de travail peut alors affecter à la fois le revenu du ménage et celui de l’entreprise. Dans ce contexte, l’assurance invalidité prend souvent une importance particulière, parce qu’elle vise la continuité du revenu dans une situation où peu de filets existent par défaut. L’assurance maladies graves peut aussi jouer un rôle pertinent, surtout si un diagnostic majeur risque d’entraîner des coûts ponctuels ou une désorganisation temporaire importante.
Pour une famille
Pour une famille avec hypothèque, enfants ou obligations fixes élevées, la bonne question est encore plus concrète. Il faut mesurer le coût réel de la vie mensuelle et la capacité du ménage à l’absorber si l’un des revenus disparaît ou baisse fortement. L’assurance invalidité répond davantage au besoin de continuité budgétaire, tandis que l’assurance maladies graves peut offrir une marge de manœuvre utile au moment d’un diagnostic sérieux. Dans bien des cas, la meilleure solution n’est pas de multiplier les contrats sans stratégie, mais de bâtir une protection cohérente, complémentaire et adaptée à la réalité financière du foyer.
Questions à poser avant de signer
Avant d’accepter une protection, il faut aller au-delà de la prime mensuelle. Le prix compte, bien sûr, mais il ne dit pas à lui seul si la couverture sera réellement utile au moment où vous en aurez besoin. Une assurance peut sembler rassurante sur papier et pourtant offrir une protection trop étroite, trop courte ou trop conditionnelle pour répondre à votre réalité. Les bonnes questions servent justement à distinguer une couverture simplement attrayante d’une protection réellement pertinente.
Les éléments les plus déterminants sont souvent les mêmes : dans quelles situations le contrat verse réellement une prestation, à partir de quand elle commence, pendant combien de temps elle peut soutenir le budget, et quelles limites risquent de réduire sa valeur au moment d’une réclamation. Pour l’assurance invalidité, la définition retenue au contrat, le délai de carence, la durée des prestations et le pourcentage réel de revenu remplacé méritent une attention particulière. Pour l’assurance maladies graves, il faut comprendre quelles conditions sont couvertes, comment elles sont définies et quelles exigences doivent être remplies avant qu’un versement soit effectué.
Voici les principales questions à poser avant de signer :
-
Quelle définition d’invalidité s’applique au contrat?
S’agit-il de l’incapacité d’exercer votre emploi habituel ou de tout emploi pour lequel vous pourriez être qualifié? -
Quel est le délai de carence exact?
Combien de temps devrez-vous absorber sans prestation avant que la couverture commence à verser? -
Quel montant serait réellement versé?
Le pourcentage de revenu remplacé est-il suffisant pour couvrir vos dépenses fixes réelles? -
Pendant combien de temps la prestation peut-elle être versée?
La durée prévue correspond-elle à un besoin temporaire, intermédiaire ou de longue durée? -
La prestation pourrait-elle être imposable?
Selon la façon dont les primes sont payées, le traitement fiscal peut changer et réduire le montant net réellement disponible. -
Quelles exclusions ou limitations pourraient affecter une réclamation?
Certaines conditions de santé, certaines activités ou certaines situations professionnelles peuvent restreindre la portée réelle du contrat. -
Dans le cas des maladies graves, quelles conditions sont couvertes exactement?
Il faut vérifier la liste des maladies, mais aussi les définitions précises prévues au contrat. -
Existe-t-il une période de survie ou d’autres conditions particulières?
Ces détails influencent directement le versement de la prestation et ne doivent jamais être traités comme des éléments secondaires. -
Que vous apporte réellement cette protection si vous avez déjà une couverture?
Si vous détenez déjà un régime collectif, une assurance de prêt ou une autre police, il faut comprendre ce que le nouveau contrat vient compléter plutôt que de simplement ajouter. -
Le contrat restera-t-il cohérent si votre situation change?
Un changement d’emploi, de revenu, de province ou de structure familiale peut modifier la pertinence de la protection choisie aujourd’hui.
En pratique, trois réponses méritent presque toujours d’être clarifiées avant tout le reste : dans quelles circonstances le contrat verse, à partir de quand il commence à verser, et pendant combien de temps il peut réellement soutenir le budget. Une proposition peut sembler compétitive au premier coup d’œil, puis perdre beaucoup de valeur si ces trois éléments sont flous, restrictifs ou insuffisants pour votre réalité. Mieux vaut poser les bonnes questions avant de signer que découvrir les limites du contrat dans un moment déjà difficile.
Quand demander une soumission et comparer avec un courtier
Le bon moment pour demander une soumission n’arrive pas seulement lorsque l’on se dit qu’il faudrait peut-être être mieux protégé. Il arrive surtout lorsque l’on est capable de décrire sa situation avec un minimum de précision. Plus le portrait de départ est clair, plus la comparaison devient utile. À l’inverse, une soumission demandée trop rapidement, sans regard sur les protections déjà en place ni sur les besoins réels, risque surtout de produire une série de chiffres difficiles à interpréter.
Avant de comparer, il est donc utile de rassembler quelques repères simples : revenu actuel, dépenses fixes mensuelles, couverture collective existante, autres assurances déjà détenues, niveau d’épargne disponible et durée de sécurité recherchée en cas d’arrêt de travail ou de diagnostic majeur. Cette préparation n’a rien de compliqué, mais elle change beaucoup la qualité de l’analyse. Une soumission devient alors autre chose qu’un simple prix : elle devient un outil pour mesurer les écarts, repérer les angles morts et vérifier si la protection envisagée répond vraiment au besoin.
C’est aussi à ce moment que l’accompagnement d’un courtier ou d’un représentant sérieux prend tout son sens. Le rôle utile d’un professionnel n’est pas seulement de présenter une prime, mais d’aider à comparer les protections selon leur logique réelle : définition, durée, exclusions, fiscalité possible, complémentarité avec les couvertures existantes et cohérence avec le budget. Une bonne comparaison ne cherche pas seulement à réduire le coût mensuel. Elle cherche surtout à éviter qu’une couverture apparemment correcte laisse un trou important là où le ménage est le plus vulnérable. Exactement comme lorsqu’on veut distinguer une vraie assurance vie adaptée à la famille d’une couverture plus limitée liée à un prêt.
Cette étape est particulièrement importante lorsque la situation est moins simple : travail autonome, protections déjà fragmentées, revenus variables, obligations fixes élevées ou dépendance forte à un seul revenu. Dans ces cas-là, la meilleure décision n’est pas toujours d’ajouter une nouvelle police. Elle peut aussi consister à réorganiser une stratégie existante, à mieux comprendre une protection collective déjà en place ou à corriger un faux sentiment de sécurité. Demander une soumission au bon moment, avec les bonnes informations en main, permet donc de comparer plus intelligemment et de choisir une protection réellement adaptée plutôt qu’un produit simplement séduisant sur papier.
Conclusion
La protection du revenu n’est pas toujours le sujet le plus visible dans une planification financière, mais c’est souvent l’un des plus structurants. Lorsqu’un revenu ralentit ou s’arrête, les conséquences se font sentir rapidement : les obligations mensuelles continuent, les décisions doivent se prendre vite et la marge de manœuvre peut diminuer bien plus vite que prévu. C’est dans ce contexte que l’assurance invalidité et l’assurance maladies graves prennent leur véritable sens, à condition de comprendre clairement ce qu’elles couvrent et ce qu’elles ne couvrent pas.
L’assurance invalidité vise surtout à soutenir la continuité du revenu lorsqu’une personne ne peut plus travailler. L’assurance maladies graves, elle, vise davantage à offrir un montant forfaitaire au moment d’un diagnostic couvert, afin d’absorber un choc financier important. Ces protections peuvent parfois se compléter, mais elles ne sont pas interchangeables. Les confondre mène souvent à de mauvaises conclusions, soit en surestimant sa protection, soit en laissant un besoin important sans réponse.
Le risque, pour beaucoup de ménages, n’est pas seulement de ne rien avoir. C’est aussi de croire qu’ils sont protégés alors que leur couverture ne répond pas au bon problème. Une assurance de prêt peut aider à couvrir une partie d’une dette sans protéger le reste du budget. Une assurance collective peut offrir une base utile sans suffire à long terme. Une assurance maladies graves peut être pertinente sans remplacer une vraie stratégie de continuité financière. C’est pourquoi il faut toujours revenir à la question la plus simple et la plus importante : qu’est-ce qui arriverait concrètement à votre budget si votre capacité de travailler diminuait demain?
Le bon réflexe n’est donc pas d’acheter vite, ni de comparer uniquement des primes. Il faut d’abord faire l’inventaire de ce qui existe déjà, mesurer les obligations financières réelles du ménage et comprendre où se trouvent les véritables vulnérabilités. À partir de là, la comparaison devient beaucoup plus utile, parce qu’elle permet de bâtir une protection cohérente, complémentaire et mieux ajustée à la réalité, ce qui devrait toujours aller de pair avec une vraie réflexion d’épargne et de planification financière. Une bonne décision en matière de protection du revenu ne repose pas sur un mot-clé ou sur une promesse marketing. Elle repose sur une compréhension claire du risque, du contrat et de ce qu’il faut réellement protéger.
Si vous voulez comparer vos protections actuelles ou voir où se trouvent vos angles morts, il peut être utile de demander une soumission et de faire le point sur votre stratégie de protection du revenu.
Sources et références
-
Statistique Canada — Profil démographique, d’emploi et de revenu des personnes ayant une incapacité âgées de 15 ans et plus au Canada, 2022.
-
AMF — Assurance invalidité.
-
Canada.ca — Disability insurance.
-
Canada.ca — EI sickness benefits: What these benefits offer.
-
Canada.ca — Optional mortgage insurance products.
Faites le point sur vos besoins
Vous souhaitez comparer vos options selon votre situation? Échangez avec l’équipe Temple Guard.
Pour aller plus loin
Infolettre
Vous avez aimé cet article ?
Recevez les prochains par courriel, avec nos conseils pour comparer vos assurances et planifier votre épargne.