Assurances du quotidien
Assurances du quotidien : comment bien comparer l’auto, l’habitation et l’hypothécaire
Les repères pour comprendre vos protections, comparer les options et éviter les doublons.
Dans cet article · 10 sections
L’assurance auto, l’assurance habitation et l’assurance hypothécaire ont un point en commun : on les choisit souvent dans des moments où il faut décider vite. Achat d’une voiture, achat d’une maison, renouvellement d’hypothèque, déménagement ou changement de situation familiale : dans ce genre de contexte, plusieurs personnes se retrouvent avec des protections mal comprises, des exclusions découvertes trop tard ou des produits acceptés par réflexe sans véritable comparaison.
Pour faire un bon choix, il faut d’abord distinguer ce qui est obligatoire, ce qui est fortement recommandé selon la situation, et ce qui demeure optionnel même si c’est parfois présenté comme une étape quasi automatique. Au Québec et en Ontario, les règles ne sont pas identiques, surtout en assurance auto. En habitation, le vrai enjeu se trouve souvent dans les exclusions, les avenants et les limites de protection. En matière hypothécaire, la confusion vient surtout du fait que plusieurs produits semblables dans le langage courant ne protègent pas tous la même personne ni le même risque.
Pourquoi regrouper l’assurance auto, l’assurance habitation et l’assurance hypothécaire?
Ces trois protections font partie des décisions d’assurance les plus concrètes du quotidien. Elles touchent les déplacements, le logement, les biens personnels, les responsabilités civiles et, dans certains cas, la capacité à protéger un engagement financier important. Lorsqu’on les regarde séparément, on compare souvent des produits en vase clos. Lorsqu’on les regroupe dans une même réflexion, on voit mieux la logique d’ensemble : qu’est-ce qui doit réellement être protégé, contre quel risque, et dans l’intérêt de qui?
Cette approche permet aussi d’éviter un problème fréquent : acheter une protection sans vérifier si un besoin semblable est déjà couvert ailleurs. Une personne peut, par exemple, accepter une assurance liée à son prêt sans réaliser qu’elle détient déjà une protection suffisante par l’entremise d’une assurance vie, d’une assurance invalidité collective ou d’une autre couverture personnelle. De la même façon, un propriétaire peut croire que sa police habitation couvre automatiquement tous les dommages liés à l’eau, alors que certaines protections doivent être ajoutées ou précisées. Regrouper ces trois univers aide donc à repérer plus facilement les doublons, les angles morts et les décisions prises trop rapidement.
Il y a aussi une raison pratique à cette approche : dans la vraie vie, ces produits se croisent. Une hypothèque suppose souvent une assurance habitation en règle. Un achat de véhicule amène des choix entre protections minimales, protections additionnelles et coût global. Une nouvelle maison ou un refinancement peut déclencher une discussion sur les protections liées au prêt, mais aussi sur la sécurité financière du ménage. Vu comme ça, le sujet n’est plus seulement celui de trois produits distincts. C’est une réflexion plus large sur la façon de protéger son quotidien sans payer pour la mauvaise couverture ou sans négliger un risque important.
Assurance auto : ce qui est obligatoire, ce qui est optionnel et ce qui change entre le Québec et l’Ontario
Au Québec
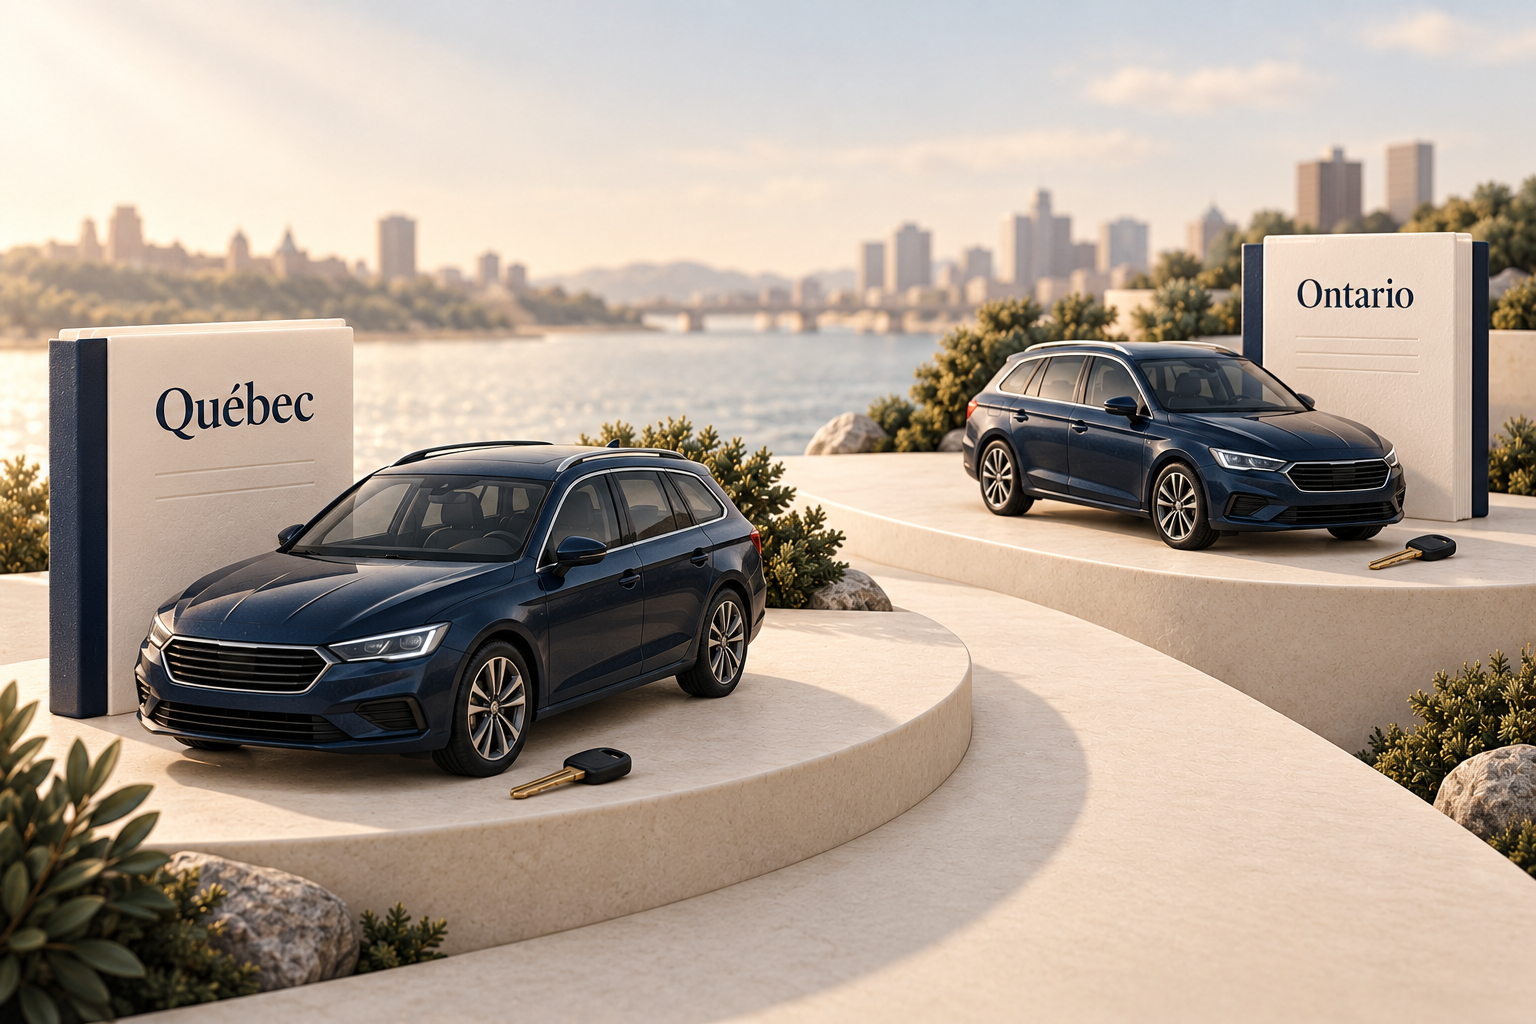
En assurance auto, la première erreur consiste à penser que les règles sont à peu près les mêmes partout. Ce n’est pas le cas. Au Québec, le régime public couvre les dommages corporels liés à un accident de la route, mais cela ne remplace pas l’assurance auto privée. Le propriétaire d’un véhicule doit quand même détenir une protection de responsabilité civile pour les dommages matériels qu’il pourrait causer à autrui. Cette distinction est importante, parce qu’elle influence directement la façon de comprendre sa police et de comparer les protections réellement offertes par l’assureur privé.
 Agrandir ↗
En Ontario
En Ontario, la structure est différente. Les protections de base, les mécanismes d’indemnisation et le cadre de la police standard ne reposent pas sur la même logique que celle du Québec. Pour un consommateur, cela veut dire qu’une comparaison d’assurance auto ne peut pas se limiter à un prix affiché ou à une impression générale de couverture. Deux polices peuvent sembler comparables en surface tout en étant construites différemment selon la province, les protections incluses, les options choisies et les limites applicables.
Au-delà des obligations minimales
Au-delà des obligations minimales, comparer une assurance auto dans la vraie vie veut aussi dire examiner ce qui protège réellement le véhicule et le budget en cas de sinistre. Selon la situation, il peut être pertinent de regarder les protections liées à la collision, au renversement, au vol, au vandalisme, aux dommages non causés par une collision, à la franchise en cas de réclamation et, dans certains cas, aux protections de remplacement ou de valeur à neuf. Deux soumissions proches sur le plan du prix peuvent offrir une expérience très différente lorsqu’on regarde ce qui est couvert, ce qui ne l’est pas, et ce qu’il faudra payer de sa poche si un incident survient.
Il faut aussi se méfier des décisions prises trop rapidement autour de l’achat ou du financement d’un véhicule. Plusieurs consommateurs acceptent un produit présenté sur place sans prendre le temps de vérifier qui offre réellement la protection, ce que couvre exactement le contrat et si le coût ajouté au financement reste justifié. Dans ce contexte, le bon réflexe n’est pas de signer parce que tout est déjà devant soi, mais plutôt de vérifier la nature du produit, de comparer les protections et de s’assurer que la solution retenue correspond réellement au besoin. Une bonne assurance auto ne se résume pas à respecter une obligation : elle doit aussi être cohérente avec la valeur du véhicule, le profil du conducteur, l’usage du véhicule et la capacité d’absorber une dépense imprévue.
Cette section mérite d’être lue comme une base de comparaison, pas comme une simple formalité. Une police auto moins chère n’est pas automatiquement une meilleure décision si elle laisse de côté des protections importantes ou si elle augmente sensiblement le coût réel en cas de réclamation. À l’inverse, une protection plus complète peut être tout à fait pertinente dans certaines situations, à condition qu’elle réponde à un besoin clair. Le bon choix dépend donc moins d’un prix isolé que de l’équilibre entre l’obligation légale, le niveau de risque et la réalité financière de la personne assurée.
Assurance habitation : ce que la protection de base couvre vraiment
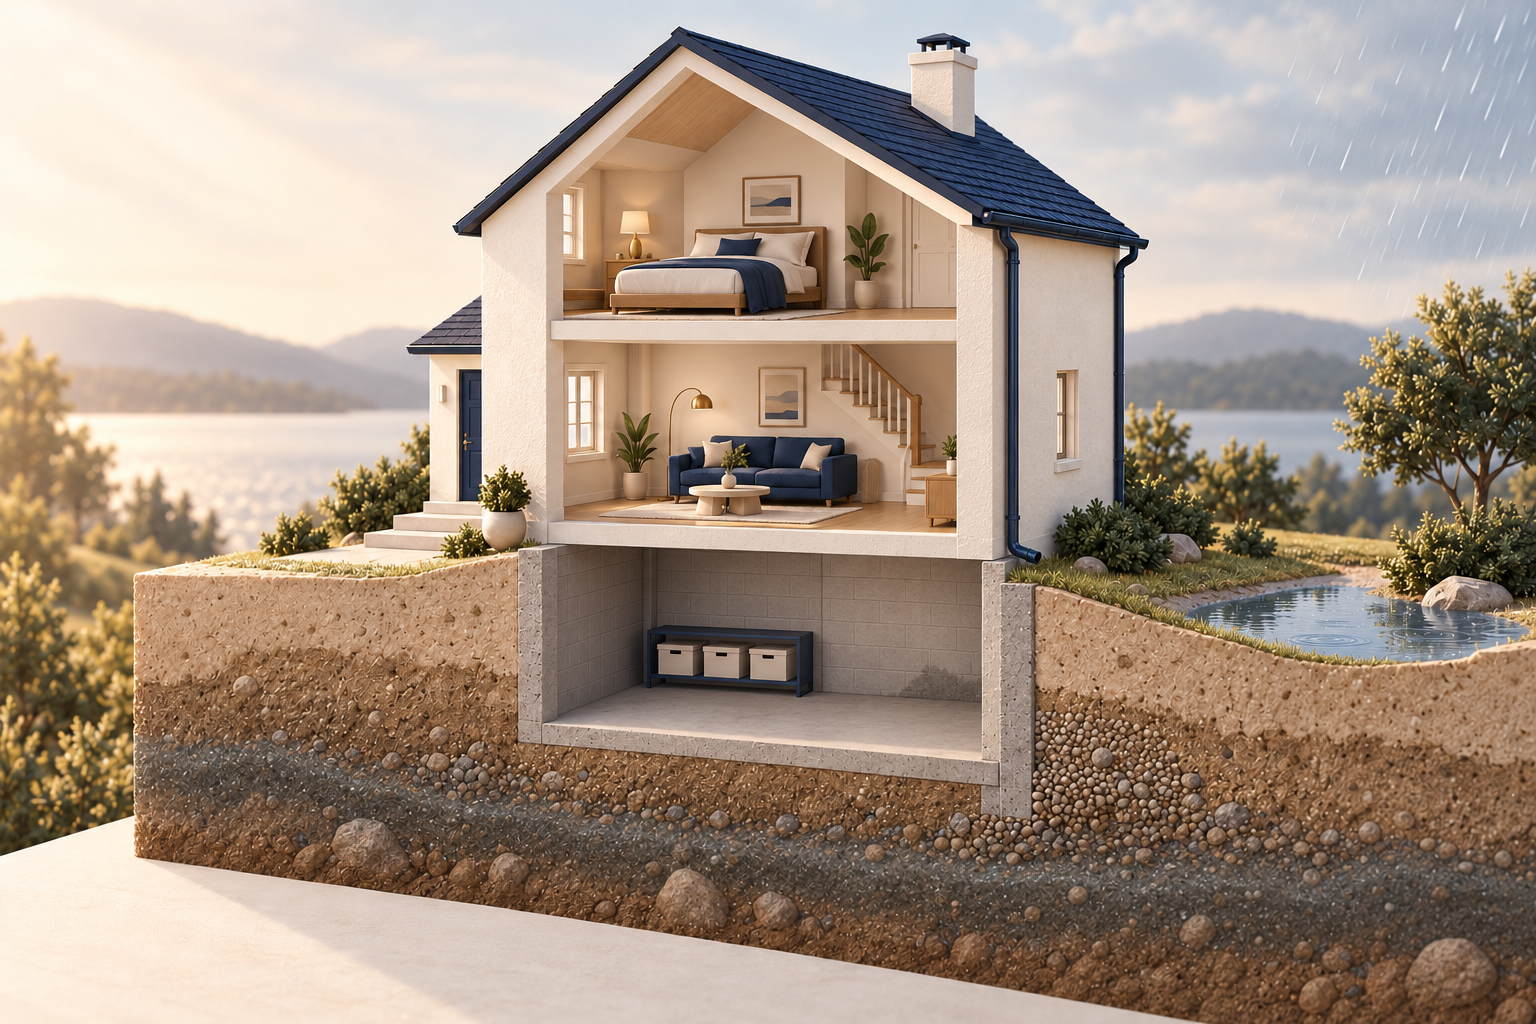
En assurance habitation, le malentendu le plus fréquent est simple : plusieurs personnes pensent qu’une police de base couvre à peu près tout ce qui peut arriver à la maison. En pratique, une assurance habitation protège surtout certains volets précis qu’il faut comprendre séparément. Il y a d’abord la protection des biens, qui vise notamment les meubles, les vêtements, les appareils électroniques et d’autres effets personnels. Il y a ensuite la responsabilité civile, qui peut intervenir lorsqu’un dommage est causé involontairement à autrui. Enfin, certaines polices prévoient aussi des frais de subsistance supplémentaires lorsqu’un sinistre couvert oblige à quitter temporairement son domicile.
 Agrandir ↗
La portée du contrat
Cette distinction est importante, parce qu’une soumission habitation ne devrait jamais être évaluée comme un bloc uniforme. Deux contrats peuvent tous les deux être présentés comme une “assurance habitation”, mais ne pas offrir la même portée en ce qui concerne les biens, les limites de remboursement, certaines catégories d’objets, les franchises ou les protections additionnelles. Lorsqu’il y a une hypothèque sur la propriété, la police s’inscrit aussi dans une réalité financière plus large, puisque le prêteur a un intérêt direct à ce que l’immeuble demeure assuré. Là encore, il ne suffit pas d’avoir une police en vigueur : il faut comprendre ce qu’elle couvre réellement.
Les dégâts d’eau
C’est souvent dans les exclusions et les avenants que la vraie comparaison commence. Beaucoup de consommateurs découvrent trop tard que certains dommages liés à l’eau ne sont pas traités de la même façon dans le contrat. Une fuite soudaine, un refoulement d’égout, une infiltration graduelle, une accumulation d’eau ou une inondation ne seront pas nécessairement couverts de la même manière. Le fait de voir le mot “eau” dans une conversation ou dans une explication sommaire ne veut pas dire que tous les scénarios sont inclus. C’est précisément pour cette raison qu’il faut lire les protections avec attention et poser des questions concrètes avant qu’un sinistre survienne.
L’enjeu est d’autant plus important que les dommages liés à l’eau font partie des situations les plus coûteuses et les plus frustrantes pour les assurés. Une prime plus basse peut sembler intéressante au départ, mais elle perd rapidement de son attrait si la police laisse un angle mort important sur un risque réel. Le bon réflexe n’est donc pas seulement de demander si les dégâts d’eau sont couverts, mais de faire préciser quelles causes sont couvertes, lesquelles exigent un avenant et quelles limites peuvent s’appliquer selon le type de dommage. C’est souvent dans ce niveau de détail que se joue la qualité réelle d’une assurance habitation.
Le type de propriété compte aussi. Les besoins d’un copropriétaire ne sont pas exactement les mêmes que ceux d’un propriétaire de maison unifamiliale. En condo, il faut comprendre ce qui relève du syndicat, ce qui relève de la police individuelle, et comment sont traitées les améliorations apportées à l’unité, certains biens particuliers et la responsabilité civile. Pour une maison, l’analyse peut davantage porter sur le bâtiment lui-même, les dépendances, le terrain, certains équipements ou le niveau de protection souhaité selon la valeur des biens et l’environnement. Dans les deux cas, une bonne comparaison repose sur la réalité concrète du logement, pas seulement sur le montant de la prime.
En fin de compte, l’assurance habitation ne devrait jamais être vue comme une formalité administrative à régler rapidement avant la prise de possession ou le renouvellement. C’est une protection centrale pour le patrimoine, le logement et la stabilité financière du ménage. Une soumission moins chère peut être une bonne option si elle répond réellement aux besoins. Mais si elle repose sur une compréhension incomplète des exclusions, des franchises ou des protections additionnelles nécessaires, elle risque surtout de donner un faux sentiment de sécurité. Une bonne police habitation est d’abord une police qu’on comprend.
Assurance hypothécaire : ce que protège vraiment chaque produit
Le terme assurance hypothécaire crée beaucoup de confusion parce qu’il sert souvent à désigner des protections différentes. Dans le langage courant, plusieurs personnes utilisent la même expression pour parler à la fois de l’assurance exigée dans certaines situations de financement et des produits optionnels offerts au moment de signer ou de renouveler un prêt. Pourtant, ces protections n’ont pas le même rôle, ne couvrent pas le même risque et ne protègent pas nécessairement la même personne.
 Agrandir ↗
Protection du prêt
D’un côté, il y a l’assurance liée au prêt hypothécaire elle-même, généralement exigée lorsque la mise de fonds est inférieure au seuil requis. Cette protection sert avant tout à sécuriser le prêteur en cas de défaut de paiement. Même lorsque son coût est assumé par l’emprunteur, elle n’a pas pour fonction première de protéger la famille ou de remplacer un revenu. C’est une distinction importante, parce qu’un grand nombre de consommateurs croient à tort qu’en payant cette protection, ils protègent directement leurs proches ou leur situation financière globale.
Protections optionnelles
De l’autre côté, il existe des produits d’assurance optionnels qui peuvent être proposés au moment de prendre une hypothèque ou de la renouveler. On pense notamment à l’assurance vie hypothécaire, à l’assurance invalidité, à l’assurance maladies graves ou à d’autres protections liées au remboursement du prêt. Ces produits ne jouent pas tous le même rôle. Certains servent à rembourser tout ou partie du solde hypothécaire dans des circonstances précises. D’autres visent à soutenir la capacité de paiement pendant une période déterminée. Le point essentiel est qu’il faut comprendre exactement ce qui déclenche la prestation, qui reçoit le montant et comment la protection s’insère dans l’ensemble de la planification financière.
La différence devient beaucoup plus claire lorsqu’on la regarde concrètement. Une assurance vie hypothécaire est généralement conçue pour rembourser le solde du prêt au prêteur advenant le décès de l’assuré. À l’inverse, une assurance vie personnelle permet habituellement au bénéficiaire choisi de recevoir la somme assurée et de l’utiliser selon les besoins réels du moment. Ce n’est pas une nuance théorique. Dans un cas, la protection sert d’abord à éteindre une dette précise. Dans l’autre, elle peut offrir plus de souplesse pour protéger le conjoint, les enfants, le logement ou l’équilibre financier global du ménage.
C’est pour cette raison qu’une protection liée à l’hypothèque ne devrait jamais être acceptée automatiquement simplement parce qu’elle est proposée au moment de la signature. Ce n’est pas parce qu’un produit est pratique à souscrire qu’il est nécessairement le mieux adapté. Avant d’accepter une assurance liée à un prêt, il faut vérifier si une couverture semblable existe déjà ailleurs, si la protection répond réellement au besoin visé et si la solution proposée est cohérente avec l’ensemble des responsabilités financières du foyer. Une décision prise trop vite à cette étape peut entraîner des doublons, une couverture mal alignée ou une impression de sécurité qui ne correspond pas à la réalité.
Comment éviter les doublons et les achats faits trop vite
-
Le vrai risque, en matière d’assurance, n’est pas seulement de payer trop cher. C’est aussi de payer pour une protection qu’on comprend mal, qu’on possède déjà en partie ailleurs ou qui ne répond pas réellement au besoin qu’on croit couvrir. Ce problème apparaît souvent dans des moments où plusieurs décisions doivent être prises en peu de temps : achat d’une voiture, achat d’une maison, financement, renouvellement d’hypothèque ou changement de situation familiale. Quand tout va vite, il devient facile d’accepter une protection par réflexe plutôt que par réelle compréhension.
-
Les doublons sont plus fréquents qu’on le pense. Une personne peut, par exemple, détenir une assurance vie ou une assurance invalidité par l’intermédiaire de son employeur, puis accepter en plus une protection liée à un prêt sans avoir vraiment clarifié ce que couvre déjà sa stratégie de protection du revenu. Dans d’autres cas, le problème n’est pas tant le doublon complet que le chevauchement partiel : deux produits semblent couvrir le même risque, mais dans des conditions, des montants ou des durées différentes. Sans lecture attentive, on finit par payer plusieurs fois pour une protection qu’on croyait complémentaire alors qu’elle l’est mal ou très peu.
-
Le même réflexe de vigilance s’applique à l’assurance habitation et à l’assurance auto. En habitation, il est fréquent de croire qu’une formule de base couvre d’emblée tous les dommages les plus courants, alors que certaines protections importantes dépendent d’avenants, de limitations particulières ou de circonstances précises. En auto, une soumission peut paraître avantageuse jusqu’au moment où l’on réalise que certaines protections utiles n’y figurent pas ou que la franchise choisie modifie fortement le coût réel d’un sinistre. Dans ces cas-là, le problème n’est pas toujours d’avoir trop d’assurance. C’est parfois d’en avoir une version incomplète, mal comprise ou mal adaptée à la réalité du risque.
-
Pour éviter les achats faits trop vite, il faut revenir à quelques questions simples. Quel risque exact veut-on couvrir? Qui recevra la prestation si quelque chose arrive? Est-ce que cette protection remplace vraiment une perte financière ou sert-elle surtout à sécuriser un tiers? Est-ce qu’une couverture équivalente existe déjà? Est-ce que le produit proposé répond à un besoin durable ou à une pression du moment? Ces questions ne compliquent pas la décision. Elles la rendent plus claire.
-
Comparer intelligemment ne signifie pas multiplier les contrats. Cela signifie plutôt faire le tri entre ce qui est essentiel, ce qui est utile selon la situation, et ce qui risque surtout d’alourdir inutilement le coût total de la protection. Une bonne décision d’assurance n’est pas celle qui accumule le plus de garanties. C’est celle qui évite à la fois le vide et le doublon. En ce sens, prendre quelques minutes pour vérifier l’utilité réelle d’un produit peut éviter des dépenses répétitives pendant des années, ou des déceptions importantes au moment où la protection devrait servir.
Quand un courtier peut vous faire gagner en clarté
Comparer seul ses protections peut sembler simple au départ, mais la difficulté apparaît souvent lorsqu’il faut mettre côte à côte des produits qui ne couvrent pas exactement la même chose. Deux soumissions auto peuvent afficher un prix similaire tout en offrant des protections très différentes. Deux contrats habitation peuvent sembler comparables alors que les exclusions, les limitations ou les avenants importants ne sont pas les mêmes. En matière hypothécaire, une protection proposée au moment du prêt peut paraître rassurante, alors qu’une autre solution serait potentiellement plus cohérente avec la situation familiale, la couverture déjà détenue ou les objectifs financiers à long terme.
Clarifier les protections
C’est là qu’un accompagnement peut devenir utile. Le rôle d’un courtier n’est pas seulement de présenter un tarif. Il consiste aussi à aider à comparer des protections réellement comparables, à repérer les zones floues, à clarifier les exclusions importantes et à replacer chaque produit dans son vrai contexte. Dans la pratique, cela peut vouloir dire vérifier si deux soumissions auto incluent réellement le même niveau de couverture, mettre en lumière une protection d’eau manquante en habitation, ou encore distinguer une assurance liée à un prêt d’une assurance personnelle déjà en vigueur.
Cette valeur de clarification est particulièrement importante pour les produits que plusieurs personnes achètent dans un moment de pression ou de fatigue décisionnelle. Lorsque tout s’enchaîne rapidement, il devient plus difficile de lire les détails, de poser les bonnes questions et de distinguer l’essentiel du secondaire. Un bon accompagnement aide alors à ralentir sans bloquer la décision. Il ne s’agit pas de compliquer le processus, mais au contraire d’éliminer la confusion inutile et de rendre la comparaison plus lisible.
Replacer le prix dans son contexte
Un courtier peut aussi aider à replacer le prix dans sa vraie perspective. Le contrat le moins cher n’est pas automatiquement le plus avantageux, pas plus que le plus complet n’est automatiquement le plus pertinent. Ce qui compte, c’est l’équilibre entre la protection recherchée, le niveau de risque, les exclusions, la franchise, les besoins déjà couverts ailleurs et la capacité financière d’absorber un imprévu, autrement dit, une logique qui rejoint aussi les bases d’une bonne planification financière. Sans cette mise en contexte, beaucoup de décisions semblent logiques sur le moment, mais se révèlent moins solides lorsqu’un problème survient.
Au fond, la valeur d’un bon accompagnement tient surtout à ceci : rendre une décision importante plus claire, plus cohérente et mieux adaptée à la réalité du client. Dans un domaine où plusieurs produits se ressemblent en apparence mais diffèrent fortement dans leurs effets concrets, cette clarté peut faire une vraie différence. Une bonne comparaison ne sert pas seulement à économiser. Elle sert d’abord à mieux protéger.
FAQ sur l’assurance auto, l’assurance habitation et l’assurance hypothécaire
L’assurance habitation est-elle obligatoire?
L’assurance habitation n’est pas imposée de la même façon que l’assurance auto, mais dans les faits, un prêteur hypothécaire exigera habituellement qu’une propriété financée soit assurée. Même lorsqu’elle n’est pas expressément imposée par la loi dans le cadre d’une situation donnée, elle demeure une protection essentielle pour préserver le bâtiment, les biens et la stabilité financière du ménage. Sans elle, un sinistre important peut rapidement mettre en péril un patrimoine construit sur plusieurs années.
L’assurance auto fonctionne-t-elle de la même manière au Québec et en Ontario?
Non. Les deux provinces ne reposent pas sur la même structure, notamment en ce qui concerne le traitement des blessures corporelles et l’organisation générale des protections. C’est pourquoi il ne faut pas présumer qu’une police équivalente dans une province offrira automatiquement la même logique de couverture dans l’autre. Une bonne comparaison doit toujours tenir compte du cadre applicable dans la province concernée.
Est-ce que l’assurance auto la moins chère est souvent suffisante?
Pas nécessairement. Une prime plus basse peut être parfaitement raisonnable si elle correspond réellement au profil du conducteur, à la valeur du véhicule et au niveau de risque accepté. En revanche, une soumission moins chère peut aussi exclure certaines protections utiles, prévoir une franchise plus élevée ou laisser des angles morts importants en cas de sinistre. Le bon choix dépend donc moins du prix seul que de la combinaison entre coût, protections incluses et capacité à absorber une dépense imprévue.
Est-ce que l’assurance habitation couvre toujours les dégâts d’eau?
Non. C’est l’un des malentendus les plus fréquents. Plusieurs personnes pensent que tous les dommages liés à l’eau sont automatiquement couverts, alors que la portée réelle de la protection dépend souvent de la cause du sinistre, des exclusions prévues au contrat et, dans certains cas, des avenants ajoutés. C’est précisément pour cette raison qu’il faut faire préciser les protections applicables plutôt que de supposer qu’un libellé général couvre tous les scénarios.
Quelle est la différence entre l’assurance prêt hypothécaire exigée au financement et l’assurance vie hypothécaire?
La confusion vient du fait que plusieurs protections proches dans le langage courant n’ont pas la même fonction. L’assurance liée au financement hypothécaire vise d’abord à sécuriser le prêteur dans certaines situations de prêt. L’assurance vie hypothécaire, quant à elle, sert généralement à rembourser le solde du prêt dans un scénario prévu au contrat. Ce n’est pas la même chose qu’une assurance vie personnelle, qui permet habituellement au bénéficiaire de recevoir un montant et de l’utiliser selon les besoins réels de la famille.
Peut-on refuser une assurance proposée au moment d’un financement ou d’un prêt?
Dans plusieurs situations, oui. Le fait qu’un produit soit proposé au moment d’un achat ou d’un financement ne veut pas dire qu’il doit être accepté automatiquement. Avant de signer, il est important de vérifier la nature exacte de la protection, son utilité réelle, son coût global et la présence éventuelle d’une couverture déjà en vigueur ailleurs. Une protection pratique à souscrire n’est pas nécessairement la meilleure option.
Comment savoir si je paie en double pour certaines protections?
Le meilleur point de départ consiste à regarder si plusieurs produits visent le même risque sans jouer exactement le même rôle. Il faut comparer ce qui déclenche la prestation, qui reçoit le montant, pendant combien de temps la protection s’applique et si une couverture semblable existe déjà par l’employeur ou dans un contrat personnel. Un doublon n’est pas toujours évident au premier coup d’œil. Il peut aussi prendre la forme d’un chevauchement partiel entre deux produits mal coordonnés.
À quel moment vaut-il la peine de demander de l’aide pour comparer?
Dès qu’il y a un doute sur les protections réelles, les exclusions, les limitations ou la logique de comparaison, demander un accompagnement peut être pertinent. C’est particulièrement vrai lorsqu’un achat important doit être conclu rapidement, lorsqu’il y a plusieurs produits en jeu en même temps, ou lorsqu’une personne veut vérifier si une solution déjà en place répond encore à sa réalité actuelle. Mieux comprendre avant de signer est souvent beaucoup plus simple que d’essayer de corriger une protection mal choisie plus tard.
Conclusion
Comparer l’assurance auto, l’assurance habitation et l’assurance hypothécaire séparément peut sembler logique, mais cette approche laisse souvent passer l’essentiel. Dans la vraie vie, ces protections se croisent autour des mêmes décisions : acheter une voiture, devenir propriétaire, financer une maison, protéger ses biens, préserver sa capacité de paiement et éviter qu’un imprévu fragilise toute la structure financière du ménage.
Plus on comprend la différence entre ce qui est obligatoire, ce qui est utile selon la situation et ce qui doit être comparé avec attention, moins on risque de payer pour un produit mal adapté ou de découvrir trop tard qu’une protection importante manque à l’appel. Le véritable enjeu n’est pas d’accumuler les contrats. C’est de choisir les bonnes protections, pour les bons risques, avec un niveau de couverture cohérent.
Une bonne décision en assurance repose rarement sur un prix vu isolément. Elle repose sur la compréhension du contrat, des exclusions, de la logique du produit et de sa place dans l’ensemble de la situation financière. C’est cette lecture d’ensemble qui permet d’éviter les doublons, de mieux protéger son quotidien et de prendre des décisions plus solides au moment où elles comptent vraiment.
Obtenez une soumission gratuite
Vous voulez comparer plus clairement vos protections auto, habitation ou hypothécaires? Temple Guard peut vous aider à y voir plus clair, à repérer les couvertures qui méritent d’être revues et à mieux aligner vos protections avec votre réalité. Demandez votre soumission gratuite pour obtenir une comparaison simple, adaptée et plus facile à comprendre.
Sources et références
-
SAAQ — Le régime public d’assurance automobile du Québec en bref
-
AMF — Assurance habitation
-
FCAC / Gouvernement du Canada — Home insurance
-
FCAC / Gouvernement du Canada — How much you need for a down payment
-
FCAC / Gouvernement du Canada — Optional mortgage insurance products
-
AMF — Prêts hypothécaires
-
AMF — Assurances vendues par les prêteurs et les commerçants
-
AMF — Concessionnaires d’automobiles et assurance : ce qu’il faut savoir
Faites le point sur vos besoins
Vous souhaitez comparer vos options selon votre situation? Échangez avec l’équipe Temple Guard.
Pour aller plus loin
Infolettre
Vous avez aimé cet article ?
Recevez les prochains par courriel, avec nos conseils pour comparer vos assurances et planifier votre épargne.